学生のバイト「103万の壁」突破で親の税金は激増?損しない防衛策
大学生や専門学校生にとって、日々の生活費や学費、交友関係の出費を支えるアルバイト。「シフトを増やしてしっかり稼ぎたい」と意気込む学生の前に立ちはだかるのが、いわゆる「103万円の壁」です。年末が近づくにつれ、「これ以上シフトに入ると親に怒られる」「103万円を超えたらどうなるのか分からない」と頭を抱える学生の声は後を絶ちません。
特に注意すべきは、学生本人の税金よりも「親の税金への跳ね返り」です。知らず知らずのうちに上限を突破してしまい、世帯全体で十数万円もの手取りが吹き飛ぶ悲劇が全国の家庭で起きています。税制改正の議論が活発化した2026年現在、制度の仕組みはどうなっているのか、知っておくべき落とし穴と損をしないための対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生が年収103万円を超えると、親が受けている「特定扶養控除」が消失し、世帯全体で年約5万〜17万円以上の大増税につながる。
- 要点2:学生本人の税金をゼロにする「勤労学生控除」を使っても、親の税法上の扶養からは外れるため根本的な解決にはならない。
- 要点3:2026年に向けた税制改正の引き上げ議論を注視しつつ、現行ルールでは年収103万円・130万円の各ラインを厳密に把握・管理する必要がある。
【親の税金への影響】103万円を超えると親の税負担はいくら増えるのか?
学生がアルバイトで年間103万円を超えて稼いだ場合、最も痛烈な打撃を受けるのは学生本人ではなく「扶養している親」です。その理由は、親の所得税や住民税を大きく引き下げている「扶養控除」が完全に消滅することにあります。
高校生や大学生の年代(19歳以上23歳未満)は、教育費の負担が大きい時期であるため、税制上「特定扶養親族」として優遇されています。控除額は通常の扶養控除(38万円)よりも手厚く、所得税で63万円、住民税で45万円もの控除が認められています。
しかし、子どもの年間給与収入が103万円を1円でも超えると、この合計108万円分の控除枠がゼロになります。その結果、親の課税所得が跳ね上がり、翌年の親の手取りが大幅に減ってしまうのです。
実際に親の税金がどれほど増えるのか、年収別の目安を試算しました。
- 親の年収が500万円の場合:所得税(税率10%)で約6.3万円、住民税(一律10%)で4.5万円、合計約10.8万円の増税
- 親の年収が700万円の場合:所得税(税率20%)で約12.6万円、住民税で4.5万円、合計約17.1万円の増税
- 親の年収が900万円の場合:所得税(税率23%)で約14.5万円、住民税で4.5万円、合計約19.0万円の増税
仮に学生が頑張って年間105万円稼いだとします。学生の手元に残る余剰分は2万円に過ぎないのに対し、親の税金は10万円以上跳ね上がります。結果として世帯全体の収支は8万〜15万円以上のマイナスとなり、「働いたせいで家族のお金が減る」という逆転現象が起きてしまいます。
「勤労学生控除」の罠|本人の所得税がゼロでも親の扶養は外れる真実
アルバイト仲間の間やネット上でよく耳にするのが、「勤労学生控除を使えば130万円まで税金がかからないから大丈夫」という言説です。しかし、ここには家族崩壊の火種になりかねない重大な誤解が潜んでいます。
勤労学生控除とは、一定の所得以下の学生自身に認められる税制上の特例です。基礎控除(48万円)に給与所得控除(55万円)、さらに勤労学生控除(27万円)を加算することで、合計130万円までの給与収入であれば学生本人の所得税が非課税になります。
決定的な問題は、この制度が「学生本人の税金を減らすもの」であり、「親の扶養控除を守るものではない」という点です。
親が特定扶養控除を適用できる条件は、子どもの合計所得金額が48万円以下(給与収入換算で103万円以下)と法律で厳格に定められています。学生が勤労学生控除を申告して本人の所得税をゼロに抑えたとしても、年収が103万円を超えている事実には変わりありません。したがって、親の特定扶養控除は容赦なく打ち切られます。
「自分は税金を払っていないから平気」と親に内緒で120万円ほど稼ぎ、翌年春に親の給与明細で扶養控除否認による追徴課税が発覚して大騒ぎになるケースは典型的な失敗例です。
住民税の壁と社会保険「130万円の壁」|103万円との決定的な違い
学生のバイト収入を管理する上で、意識すべきハードルは103万円だけではありません。金額ごとに発生する「税金と社会保険の階段」を整理しておかなければ、予期せぬ出費に苦しめられます。
多くの自治体では、給与収入が100万円前後(自治体により93万〜100万円)に達すると、学生本人に「住民税の均等割」が課税され始めます。年間5,000円前後の微々たる負担ですが、103万円未満であっても通知書が届いて驚く学生は少なくありません。
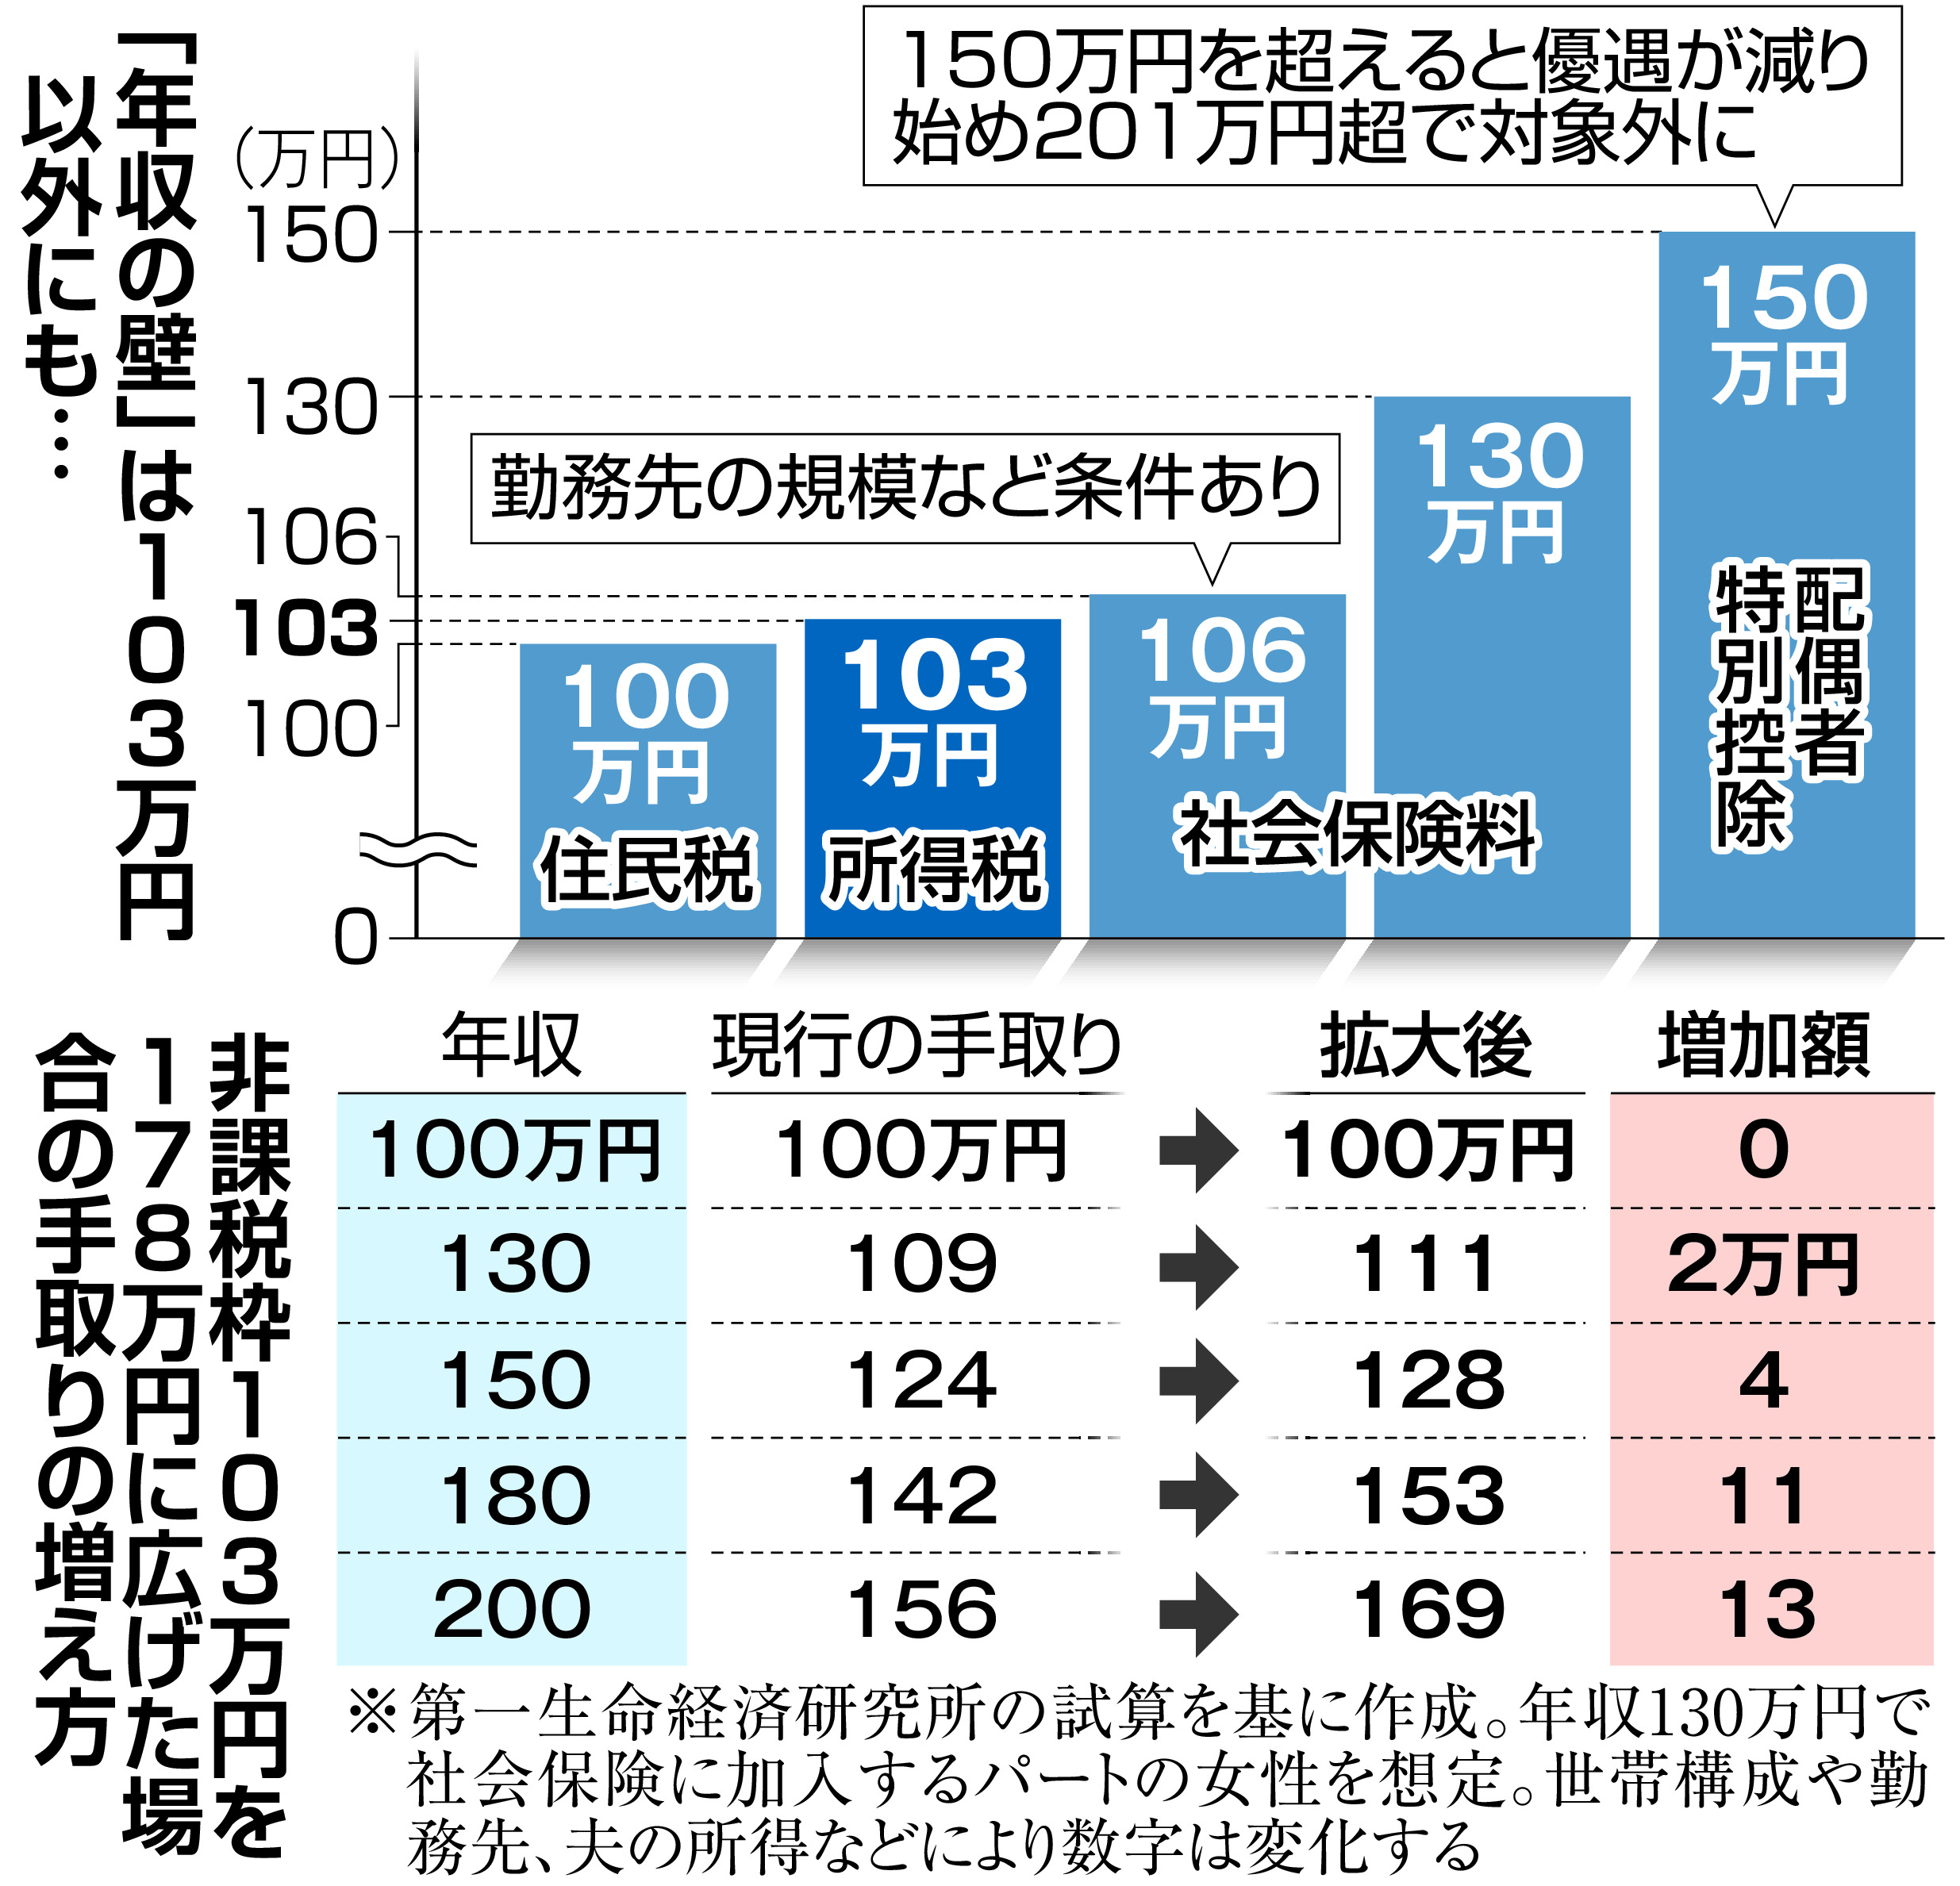
そして、103万円の次に控える最大の関門が「130万円の壁(社会保険の扶養)」です。
年収130万円(月収換算で約10万8,334円以上)に達すると、税法上の扶養だけでなく、親の職場の健康保険組合などの「社会保険の扶養」から完全に外れます。外れた学生は、自ら自治体の「国民健康保険」に加入し、20歳以上であれば「国民年金保険料」も支払う義務が発生します。
年間で約20万〜25万円以上の社会保険料負担が学生自身にのしかかるため、中途半端に130万〜150万円程度稼いでも、保険料の天引きによって120万円台で働いていた頃よりも手取りが激減します。税金上の103万円と社会保険上の130万円は、管轄もペナルティの規模も全く異なる別物として管理しなければなりません。
バイト掛け持ちの計算ミスに注意!交通費や源泉徴収・確定申告のリアル
カフェと塾講師、イベントスタッフなど、複数のアルバイトを掛け持ちしている学生は、年収の計算ミスを犯しがちです。壁を意識する上で抑えるべき実務ルールを確認しておきましょう。
第一に、103万円という基準は「1社ごとの金額」ではなく、1月1日から12月31日までに得た全アルバイトの給与支払額の合算です。A社で60万円、B社で50万円稼いだ場合、合計は110万円となり、103万円の壁を完全にオーバーします。「それぞれの会社で103万円未満だから大丈夫」という理屈は一切通用しません。
第二に、給与明細に記載されている「通勤交通費」の扱いです。電車やバスなどの実費支給である通勤手当は、月15万円までは非課税枠とされており、原則として103万円の給与収入には含まれません。ただし、基本給の中に交通費が含まれている契約や、全額支給ではなく一律定額手当として支給されている場合は課税対象に含まれるケースがあるため、源泉徴収票の「支払金額」欄を確認する必要があります。
掛け持ちをしている学生は、各職場の給与明細を確認し、源泉徴収税額として数千円が天引きされていないかを確かめてください。年間収入が103万円以下であれば、本来納める義務のない所得税が差し引かれている状態です。翌年の2月中旬から3月15日までに最寄りの税務署やマイナンバーカードを用いたスマホ申告(e-Tax)で確定申告を行えば、引かれていた税金が丸々手元に還付されます。
【2026年最新動向】103万円の壁「引き上げ」税制改正の現在地と影響
働き控えを招く元凶として、政界を巻き込んだ大論争に発展した「103万円の壁の引き上げ」。2024年秋の衆院選を契機に国民民主党が「手取りを増やす施策」として年収上限を178万円へ引き上げる案を強く主張し、与党との間で本格的な協議が進められてきました。
2026年現在の税制改革を取り巻く状況は、基礎控除や給与所得控除の改定に向けた調整が段階的に進行しています。ただし、制度改正が決定したとしても、実際の適用年度や自治体の税収減(住民税の減収問題)、さらには社会保険の106万・130万円枠とのすり合わせには時間を要する構造が続いています。
ここで学生とその家庭が最も警戒すべきは、「壁が引き上げられるというニュースを見たから、もう103万円以上稼いでも平気だ」という先走りです。
税制が正式に法律として施行され、その年の給与計算に反映されるまでは、従来の制度がそのまま適用されます。メディアの速報で期待感が高まっている時期こそ、現行の法律に基づいた年間スケジュールを維持しなければ、年末調整の段階で手痛い追徴課税を食らうリスクがあります。最新の法改正ニュースをチェックしつつも、手元のシフトは現行ルールで安全に管理するのが賢明な防衛策です。
世帯全体で損をしないための年収コントロールと賢い働き方
親の税負担増や本人の社会保険料発生を避けるためには、1年を通じた計画的な「年収コントロール」が欠かせません。
年間103万円以内に収めるための安全基準は、「月収8万5,000円以内」です。夏休みや春休みの長期休暇にシフトを集中させたい場合は、前後の月で4万〜5万円に抑えるなど、年間トータルの給与支給額を100万〜102万円前後に着地させるバッファを持たせましょう。
もし10月や11月の段階で年収が95万円に達していた場合は、即座に店長やシフト管理者に相談し、12月支給分の勤務時間を調整してもらうことが不可欠です。職場の繁忙期と重なると断りづらくなるため、秋口の段階で累計収入を試算しておくことが肝要です。
一方で、「すでに110万円を超えてしまいそう」「学費を自力で払うためにどうしても年間150万円以上稼ぐ必要がある」という状況であれば、中途半端にセーブするのをやめ、160万円〜180万円以上まで徹底的に稼ぐという割り切りも選択肢に入ります。親の増税分(約10万〜17万円)を子どもが補填してなお世帯の手取りが増えるラインまで突き抜ける覚悟があれば、「壁」に縛られず働く意義も生まれます。
【103万円の壁 学生】に関するよくある質問(FAQ)
Q1:103万円を数千円でも超えてしまったら、親の税金は即座に増えますか?
A1:残念ながら即座に増えます。配偶者控除のような「配偶者特別控除(年収に応じて段階的に控除額が減る仕組み)」が学生の扶養控除には存在しません。103万1円になった瞬間に親の特定扶養控除(所得税63万円・住民税45万円の枠)が全額消滅するため、わずかな超過でも親に10万円前後の負担増が発生します。
Q2:給与手渡しや個人経営のバイト先なら、103万円を超えてもバレませんか?
A2:確実にバレます。事業主は従業員へ給料を支払う際、手渡しか振込かを問わず、自治体へ「給与支払報告書」を提出する法定義務があります。各自治体から親の勤務先へ住民税の通知が届く際に扶養人数の不一致が自動検知されるため、隠し通すことは不可能です。
Q3:メルカリでの不用品販売やポイ活の収入も103万円の計算に入りますか?
A3:自分自身が使っていた衣服や本などの不用品をメルカリ等で売却した収入は「生活用動産の譲渡」として原則非課税であり、103万円にはカウントされません。ただし、転売目的で仕入れて販売した利益や、ポイ活・アフィリエイト・WEBライティングなどで得た収入は「雑所得」となり、年間48万円(給与所得控除がないため基礎控除枠)を超えると扶養から外れる原因になります。
まとめ:仕組みを正しく把握し、悔いのない学生生活と収入設計を
学生のアルバイトにおける103万円の壁は、単に「本人の所得税がかかるかどうか」という小さな話ではありません。実態は、親の特定扶養控除を維持し、家族全体の手取り収入を守るための極めてシビアな分岐点です。
制度の引き上げに関する議論が進む過渡期だからこそ、不確かな情報に惑わされず、現行制度のルールを家族間で共有しておくことが不可欠です。1年間の収入予定を早い段階からシミュレーションし、シフトのコントロールや親との合意形成を行いながら、納得のいく学生生活と確かな手取りを両立させていきましょう。 (出典: 103万円の壁 学生(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
