利上げ局面の中古マンション金利相場!変動と固定の損得を徹底解説
日本銀行の政策修正と追加利上げの観測が飛び交う2026年、中古マンションの購入現場では住宅ローン選びの潮目が大きく変わりつつあります。長らく続いた異次元の低金利環境から金利のある世界へとシフトしたことで、「変動金利のままで本当に大丈夫なのか」「今から固定金利に切り替えるべきか」と頭を悩ませる買い手が一気に増えました。
都市部を中心とした中古マンション価格の高止まりが続くなか、わずかな金利差が将来の家計や総返済額に数百万円単位の格差を生み出します。後悔しないマイホーム購入を実現するために、押さえておくべき最新の相場観とリアルな選択基準を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利相場はネット銀行の変動が0.3%〜0.5%台、メガバンクが0.4%〜0.6%台、固定・フラット35は1.8%〜2.1%前後で推移。
- 要点2:中古物件特有の「築年数による融資期間の制限」や「新耐震基準・省エネ基準」が、ローン審査や減税適用の成否を大きく左右する。
- 要点3:頭金なしフルローンは利上げ時の元金減らないリスクが高いため、諸費用や手元資金を残した現実的な返済プランが必須。
【2026年最新動向】中古マンションのローン金利相場と金融機関別の特徴
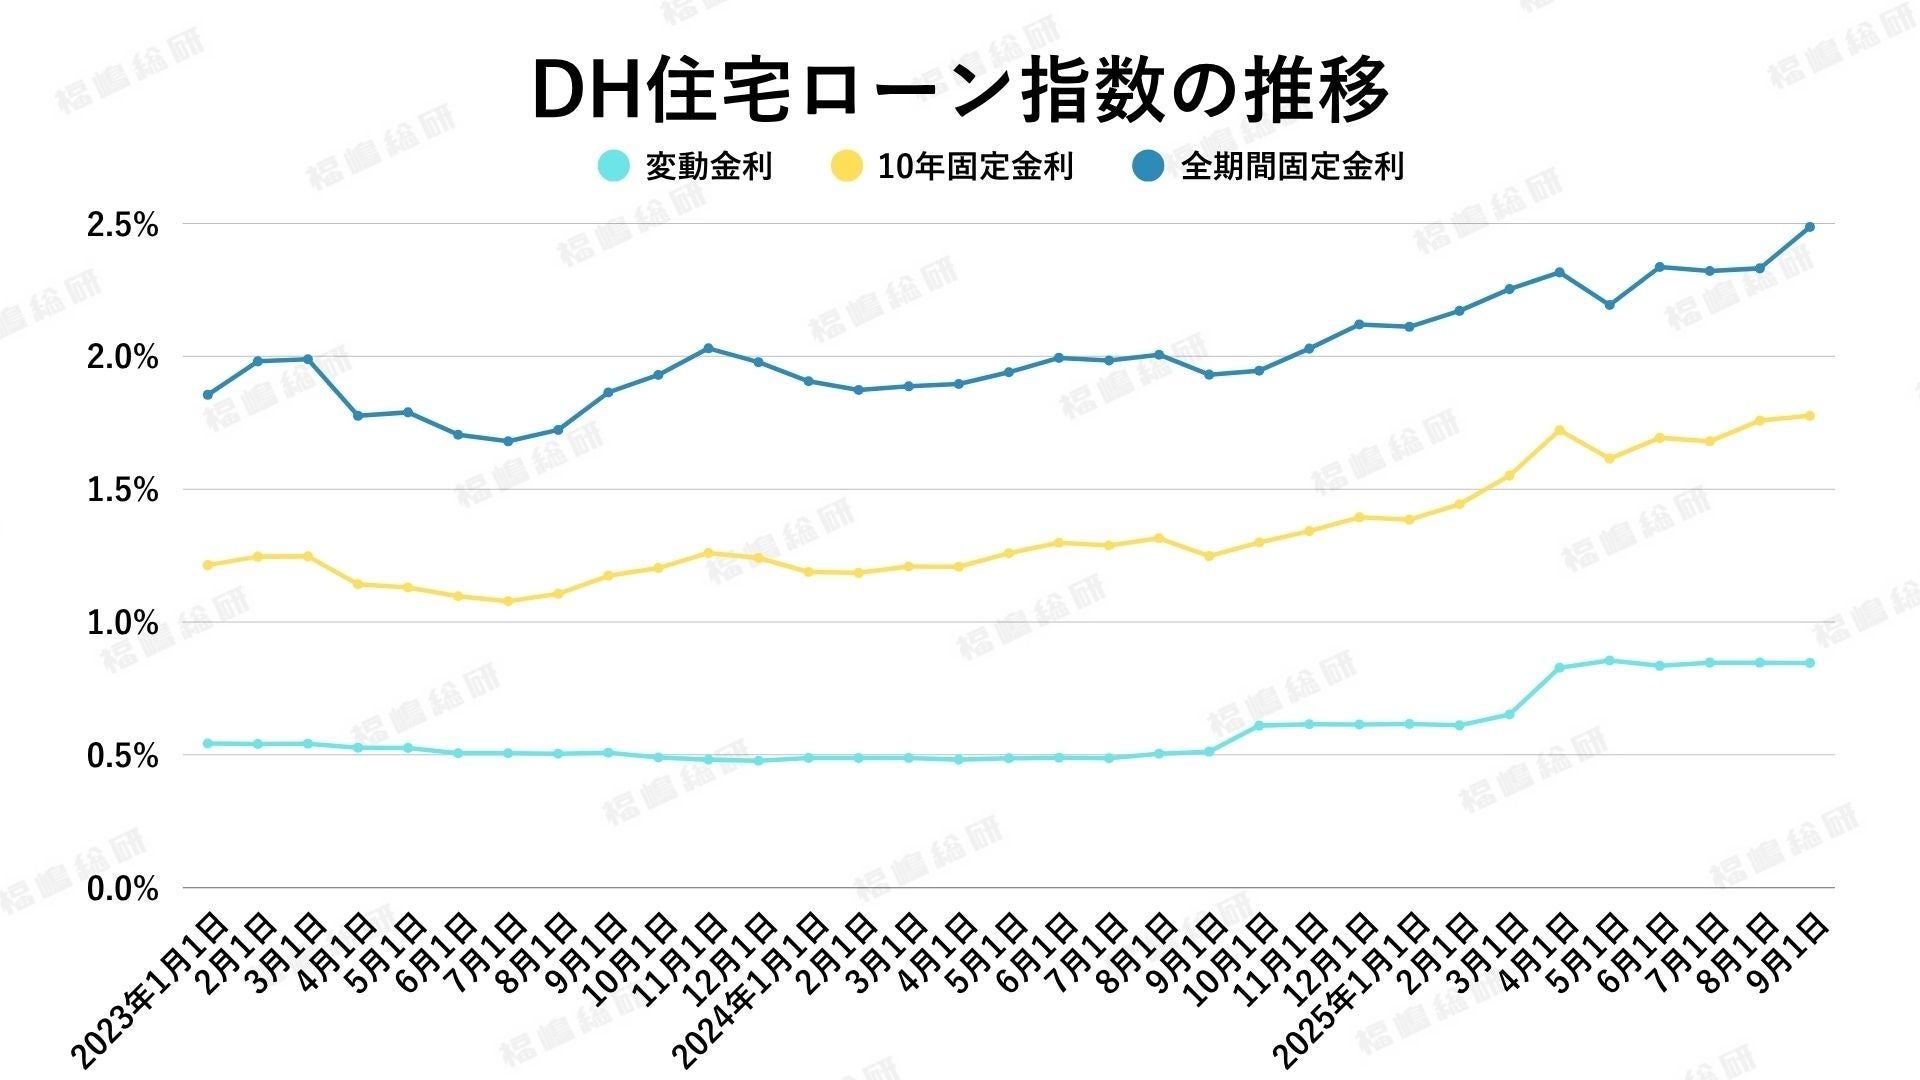
金融引き締めムードが漂う2026年住宅ローン金利動向ですが、金融機関ごとの獲得競争は依然として激しい状態が続いています。とりわけネット銀行の住宅ローン金利は、新規顧客獲得の目玉として低水準を維持しており、変動金利では年0.3%〜0.5%台の魅力的なプランが並びます。全疾病保障やがん保障が基本付帯されている点も、コストパフォーマンスを重視する層から支持される理由です。
一方で、三菱UFJ銀行や三井住友銀行、みずほ銀行などの大手都市銀行では、メガバンクの店頭金利と優遇金利の構造を理解しておく必要があります。基準となる店頭金利(年2.475%〜2.6%台)から最大幅の優遇(引き下げ)を適用することで、実際の実行金利を年0.4%〜0.6%台に抑える仕組みです。実店舗での対面相談や中古物件の担保評価のスピーディーさは、メガバンクならではの強みと言えます。
全期間固定型の代表格であるフラット35の金利推移に目を向けると、長期金利の上昇圧力を受けて年1.8%〜2.1%前後で推移しています。金利水準そのものは変動型より高く見えますが、借入時に完済までの返済額が確定する安心感から、金利上昇リスクを完全に排除したい実需層からの需要は底堅いです。
住宅ローンの変動金利と固定金利|利上げ局面で選ぶべき判断基準
利上げが現実味を帯びるなかで、住宅ローンの変動金利と固定金利のどちらを選ぶべきかという議論は白熱しています。判断を分ける最大の要素は「金利上昇時に家計が耐えられるバッファ(余力)があるかどうか」です。
変動金利を選ぶ場合、多くの民間銀行で「5年ルール(5年間は返済額を変えない)」や「125%ルール(見直し時の返済額上限を前回の1.25倍までとする)」が適用されます。しかし、これは返済を先送りにしているだけに過ぎず、急激な利上げ局面では毎月の返済額の多くが利息に充当され、元金が減らない「未払利息」が発生する懸念を孕んでいます。
手元資金が潤沢で繰り上げ返済が即座にできる世帯や、借入期間が短く残債の減りが早い場合は変動金利の低利メリットを最大限に享受できます。一方、借入可能額の上限いっぱいで購入する世帯や、将来の収入増が見込めない世帯は、固定金利または固定期間選択型を選んで将来の家計破綻リスクを遮断するのが安全策です。
【借入額別シミュレーション】金利差で毎月の返済額・総返済額はどう変わる?
金利差が実際のキャッシュフローにどれほどの影響を与えるのか、具体的な毎月の返済額シミュレーションで確認してみましょう。借入期間35年、元利均等返済、ボーナス返済なしの試算です。
【借入額4,500万円の場合】
・変動金利(年0.5%想定):毎月返済額 約116,900円 / 総返済額 約4,910万円
・固定金利(年1.9%想定):毎月返済額 約146,900円 / 総返済額 約6,170万円
※月々の差額は約30,000円、総返済額の差は約1,260万円に達します。
【借入額6,000万円の場合】
・変動金利(年0.5%想定):毎月返済額 約155,900円 / 総返済額 約6,547万円
・固定金利(年1.9%想定):毎月返済額 約195,800円 / 総返済額 約8,224万円
※月々の差額は約39,900円、総返済額の差は約1,677万円です。
このシミュレーション上の差額は、あくまで「金利が35年間一度も上がらなかった場合」の前提です。仮に変動金利が10年後に1.5%、15年後に2.0%へと段階的に引き上げられた場合、総返済額の差は一気に縮まります。「当初の返済額の低さ」だけに目を奪われず、金利が1〜1.5%上昇したシナリオでも無理なく返済できるかを必ず試算してください。
中古マンション特有のローン審査基準と築年数による融資制限の落とし穴
新築と異なり、中古マンションでは中古マンションのローン審査基準に物件固有のハードルが存在します。金融機関は借入人の年収や勤務先といった「属性」だけでなく、物件の「担保価値」を厳格に評価するためです。
最大の注意点が、築年数による融資制限です。多くの金融機関では「法定耐用年数(鉄筋コンクリート造は47年)+一定年数」を上限として借入期間を設定します。例えば、築35年の物件を購入しようとした際、最長35年ローンを組めず、返済期間が20年〜25年に短縮されるケースがあります。返済期間が短くなれば当然、毎月の返済額は跳ね上がり、審査落ちや予算オーバーの原因になります。
さらに、総戸数が極端に少ない小規模マンションや、修繕積立金の大幅な不足、過去の大規模修繕履歴がない物件は、担保評価が著しく下がり希望額の融資が降りないリスクがあります。フラット35を利用する場合も、住宅金融支援機構が定める技術基準を満たし「適合証明書」が取得できるかどうかが絶対条件です。
見落とし厳禁!住宅ローン減税の適用条件と購入時の諸費用
住宅購入の資金計画において、税制優遇と初期費用の把握は欠かせません。まず押さえるべきは、住宅ローン減税の適用条件です。現行制度では、原則として1982年(昭和57年)1月1日以降に建築された「新耐震基準」の物件であることが基本要件となります。昭和56年以前の旧耐震物件であっても耐震基準適合証明書等があれば対象になりますが、取得費用や手間がかかります。
また、借入金利に直結するのが団体信用生命保険の上乗せ金利です。万が一の死亡・高度障害に備える標準団信は金利に含まれているケースが大半ですが、「がん100%保障」や「3大疾病特約」を付加すると、年0.1%〜0.3%の金利が上乗せされます。借入額が大きいほど毎月の負担増につながるため、既存の生命保険との重複を見直しながら選択することが賢明です。
さらに、中古マンション購入の諸費用として、物件価格の約6%〜8%の現金が必要です。内訳には仲介手数料(物件価格の3%+6万円+税)、登記費用(登録免許税・司法書士報酬)、銀行事務手数料、固定資産税の日割り精算などが含まれます。物件価格4,000万円であれば、約240万〜320万円の諸費用が本体代金とは別にかかる計算です。
頭金なしフルローンの注意点|資産価値を守るための資金計画
手元の現金を減らしたくないという理由から、頭金なしフルローンの注意点を十分に理解しないまま契約を結ぶケースが散見されます。フルローンとは物件価格の100%を借入で賄う手法ですが、利上げ局面においてはリスクが倍増します。
購入直後は「借入残高 > マンションの売却可能額」となるオーバーローン状態に陥りやすくなります。万が一、転勤や離婚、収入減少などで数年以内に売却せざるを得なくなった際、手持ちの現金を足さなければ抵当権を抹消できず、家を売りたくても売れない事態に直面します。
将来的な金利上昇局面で返済額が増えた際にも、頭金を入れて借入元金を圧縮している世帯とフルローンの世帯では、家計へのダメージに雲泥の差が出ます。最低でも諸費用分は自己資金で賄い、万が一の生活防衛資金(生活費の半年〜1年分)を手元に残したうえで借入額を設定するのが鉄則です。
【中古マンション ローン 金利 相場】に関するよくある質問(FAQ)
Q1:変動金利が引き上げられた場合、すぐに毎月の返済額が増えるのですか?
A1:多くの民間金融機関が採用している「5年ルール・125%ルール」がある場合、金利が上がっても5年間は毎月の返済額が据え置かれます。ただし、返済額の内訳で「利息」の割合が増え、「元金」の減りが遅くなります。ルールが適用されない金融機関や固定期間選択型では、金利改定の翌月や数か月後から即座に返済額が増加するため、借入先の契約条項を必ず確認してください。
Q2:築40年を超えるヴィンテージマンションでも35年ローンは組めますか?
A2:金融機関によって対応が分かれます。ネット銀行や一部の地銀では「築年数+借入期間」に上限を設けており、20〜25年程度に短縮されるケースがあります。一方、メガバンクの一部やフラット35であれば、新耐震基準に適合していることや管理状態が良好であることを条件に、築40年超でも最長35年の融資が実行される事例があります。
Q3:ネット銀行とメガバンク、中古マンションの購入ではどちらがおすすめですか?
A3:金利の低さと手厚い付帯団信を最優先するならネット銀行が優位です。ただし、中古物件は審査書類が多く担保評価の判断がシビアなため、審査期間が長引く傾向があります。売買契約から引き渡しまでの期日がタイトな場合や、物件の権利関係・管理状態に懸念がある場合は、審査スピードが早く柔軟に対応しやすいメガバンクや提携ローンが有利に働く場面も多いです。
まとめ:今後の展望と注目ポイント
金利のある時代へと移行した2026年の中古マンション市場において、住宅ローン選びは「表面的な低金利」だけで決める時代ではなくなりました。金融機関ごとの優遇幅や付帯保障、物件の耐用年数による借入制限までを総合的に見極める多角的な視点が求められます。
目先の返済額の安さに惹かれて変動金利を選択する場合でも、将来の金利上昇を見越したストレステスト(金利が1〜2%上がっても家計が破綻しないか)を必ず行いましょう。資産価値の落ちにくい立地・管理状態の良い物件を選定し、身の丈に合った借入額を維持することが、激動の相場環境を乗り切るための最大の防衛策です。 (出典: 中古マンション ローン 金利 相場(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
