年収700万の手取りと生活格差|勝ち組かカツカツかの実態を徹底解剖
給与所得者の中で上位層に位置付けられる「年収700万円」。一般的には「高所得」「勝ち組」と称されることが多いものの、当事者からは「税金が高すぎて手取りが思ったより増えない」「子育て世帯だと生活費で消えてカツカツ」といったリアルな嘆きも聞こえてきます。
物価高や社会保険料の負担感が続く2026年現在、年収700万円の生活実態はどうなっているのでしょうか。実際の手取り額や日本人全体の割合、無理のない家賃・住宅ローンの適正水準から、独身と子持ち世帯で生じるシビアな生活格差まで、客観的なデータを交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の年間手取り額は約520万〜550万円(月額約34万〜38万円+ボーナス)で、額面の約25%前後が税金・社会保険料として控除される。
- 要点2:日本人全体の上位約14%に入る高水準だが、独身なら「余裕のある勝ち組」、子育て世帯(特に片働き)では「教育費や住居費でカツカツ」という二極化が起きている。
- 要点3:住宅ローンは3,500万〜4,200万円、家賃は月11万〜13万円が安全圏であり、新NISAやふるさと納税などの制度活用が資産形成の分かれ道となる。
【実額公開】年収700万円の手取り額と税金・社会保険料の内訳
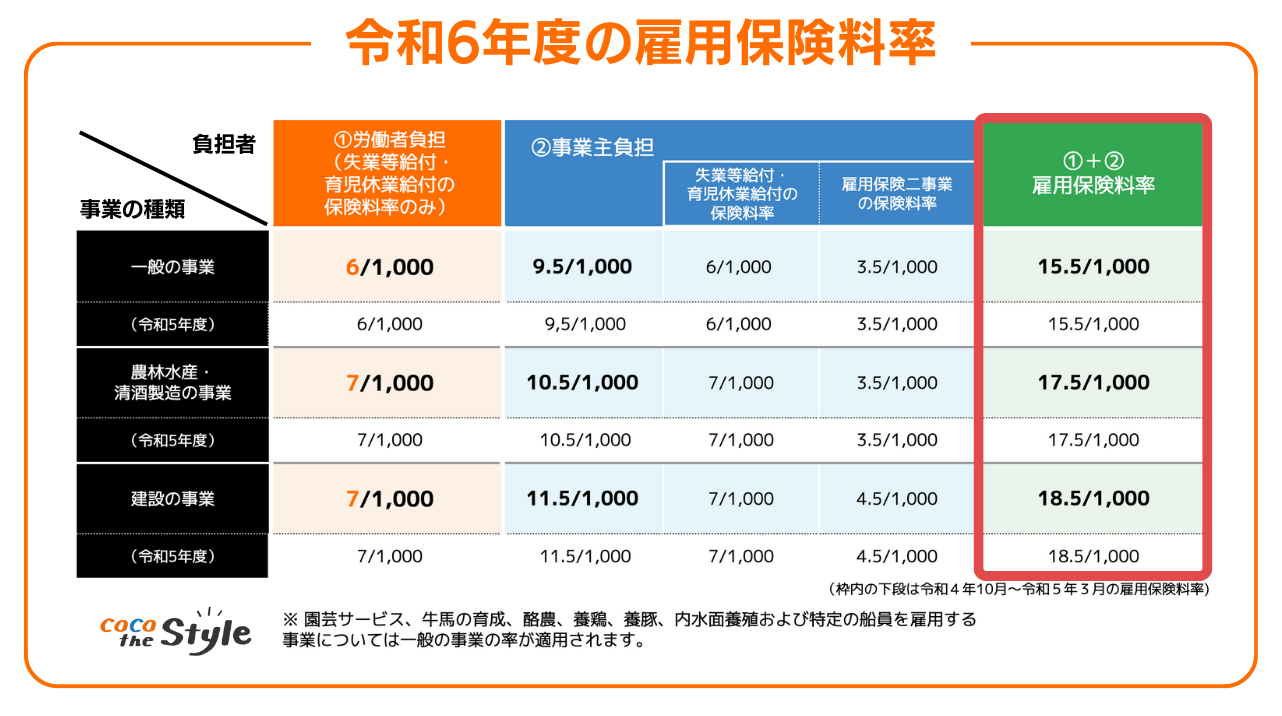
年収700万円と聞くと「月60万円近く使える」とイメージしがちですが、実際には額面通りに口座へ振り込まれるわけではありません。給与からは所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が差し引かれます。
独身(扶養親族なし)の場合、年間の手取り額は約520万〜540万円となります。ボーナスが年2回(合計4か月分と仮定)支給される企業であれば、月々の手取りは約32万〜35万円、ボーナス1回あたりの手取りは約60万〜70万円前後が目安です。年俸制やボーナスなしの場合は、毎月の手取り額は約43万〜45万円となります。
控除される金額の年間内訳はおおむね以下の通りです。
- 所得税:約30万〜35万円
- 住民税:約35万〜38万円
- 社会保険料(健康保険・厚生年金・雇用保険):約95万〜105万円
年間でおよそ160万〜180万円ほどが自動的に差し引かれる計算です。年収が上がるにつれて所得税の累進課税率が上がるため、「昇給した割に手取りが増えた実感が湧きにくい」と感じ始めるのがちょうど年収700万円前後のラインと言えます。
なお、この年収帯で必須となる節税策が「ふるさと納税」です。独身の場合、ふるさと納税の年間上限額の目安は約10万8,000円(配偶者控除や医療費控除がない場合)。夫婦で配偶者に収入がない場合は約8万6,000円、さらに高校生の子どもが1人いる場合は約7万8,000円と変動しますが、控除上限枠をフル活用すれば日用品や食費を大幅に浮かせることができます。
日本人の上位何%?年収700万円の割合と達成可能年齢
国税庁が公表している「民間給与実態統計調査」などのデータを分析すると、年収700万〜800万円以下の給与所得者の割合は全体の約4.8%です。さらに「年収700万円以上」の全体割合を合算すると約14.5%に達します。つまり、年収700万円に到達している人は、日本の全給与所得者の中で上位約15%の狭き門に入っている計算です。
男女別で見るとその差は顕著です。男性の場合は約21%(およそ5人に1人)が年収700万円を超えているのに対し、女性で年収700万円を超えている割合は約6%前後にとどまります。
年収700万円に到達する平均年齢は、一般企業において30代後半から40代前半が主流です。大手上場企業や専門性の高い業界では30代前半、早ければ20代後半で到達するケースもありますが、中小企業では役員や部長クラスになってようやく届く水準であり、年代・企業規模による格差が大きいのが実態です。
「勝ち組」か「カツカツ」か?独身と子持ち世帯の生活格差
年収700万円という同一の収入であっても、世帯構成によって生活のゆとりは天と地ほどの差が生まれます。ネット上で「勝ち組」と呼ばれる一方で「生活がカツカツ」と叫ばれる背景には、家族形態による支出構造の違いがあります。
独身の場合:自由度が高く資産形成も余裕な「勝ち組」
独身で年収700万円の場合、月の手取り約34万円(ボーナス別)に対し、生活費を差し引いても毎月10万〜15万円以上の貯蓄や投資に回すことが十分に可能です。都心のアクセスの良いマンションに住み、定期的に外食や旅行、趣味にお金を使っても生活が困窮することはまずありません。年間で150万〜200万円前後の貯蓄ペースを維持できるため、経済的な不安は極めて少ない水準です。
子持ち世帯(片働き・子ども2人)の場合:固定費に圧迫される「隠れカツカツ」
一方、夫が年収700万円を稼ぎ、妻が専業主婦、子どもが2人いる世帯では景色が一変します。食費や光熱費が高騰する中、家族向けの賃貸物件や住宅ローン返済、さらには習い事や教育費の積立が毎月の家計を圧迫します。
高校・大学の進学費用を見越した学資準備に加え、日々の生活費で手取り月収のほとんどが消える家庭も珍しくありません。「世間からは高給取りと思われているのに、外食やレジャーの回数を切り詰めなければ貯蓄が残らない」という声が挙がるのは、まさにこの世帯層です。
家賃目安と住宅ローン適正額|破綻しないマネープランの境界線
年収700万円の生活設計において、最も大きなウエイトを占めるのが住居費です。無理のない家賃水準と住宅ローンの借入限度額を把握しておくことが、将来の家計破綻を防ぐ防波堤になります。
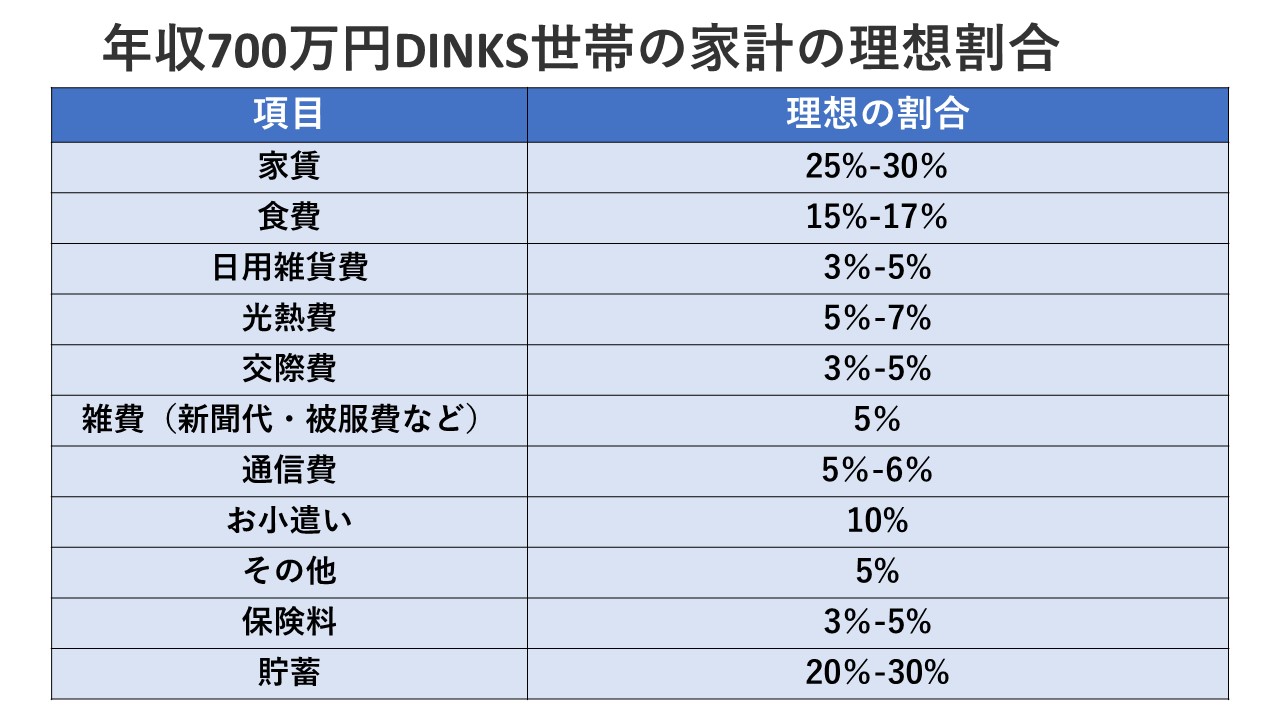
家賃の適正目安は「手取りの25〜30%」
一般的に家賃は「手取り月収の3分の1以下」が安全圏とされます。ボーナスを除いた毎月の手取りが約34万円であれば、家賃の適正目安は月額9万〜12万円前後、上限でも13万円程度に抑えるのが賢明です。
独身であれば都心部でも1K〜1LDKの良質な賃貸マンションを選べますが、ファミリー層が都市部で3LDKなどのファミリー向け物件を借りる場合、15万円以上の家賃相場になることが多く、住居費が家計を圧迫するリスクが高まります。
住宅ローンの適正借入額は「3,500万〜4,200万円」
金融機関の審査上は年収700万円であれば5,000万〜6,000万円程度の融資枠が出ることもありますが、借入上限まで借りるのは極めて危険です。金利上昇局面や将来の教育費ピークを考慮した場合、安全な借入額の目安は年収の5〜6倍程度、すなわち3,500万〜4,200万円となります。
借入額4,000万円(35年返済・固定金利1.8%と仮定)の場合、毎月の返済額は約12.8万円です。管理費や修繕積立金、固定資産税を加味すると、住居関連の毎月支出は約16万〜18万円となり、手取り月収の約半分近くを占めることになります。頭金を一定割合用意するか、ペアローンを組む場合はパートナーの就業継続性を慎重に見極める必要があります。
年収700万円を狙える職業・業界とキャリアアップ戦略
現在年収500万〜600万円台で足踏みしている人が、700万円の大台を突破するためには「業界選び」と「ポジション取り」が決定打となります。個人の能力以上に、業界全体の利益率や給与水準に依存する部分が大きいためです。
年収700万円を平均的に狙いやすい業界・職種は以下の通りです。
- 総合商社・専門商社:営業職・海外事業担当
- IT・Web・通信:プロジェクトマネージャー(PM)、ITコンサルタント、データサイエンティスト
- 金融・保険:銀行本部、メガ損保・生保、証券アナリスト
- 製薬・医療機器:MR(医薬情報担当者)、臨床開発職
- 大手製造業(自動車・電機・化学):研究開発、設計、生産技術のリーダー層
- 不動産・建設:大手デベロッパー、施工管理技士、インセンティブ型売買営業
同業界であっても、中小企業から大手企業・プライム上場企業へ転職するだけで年収が100万〜200万円跳ね上がるケースは珍しくありません。また、管理職(課長・マネージャー層)への昇格要件を満たすか、特定のポータブルスキル(英語力、マネジメント力、高度なITスキル)を磨いて市場価値を高めることが最短ルートとなります。
【年収700万】に関するよくある質問(FAQ)
Q1:年収700万円で貯金はどれくらいできますか?
A1:独身であれば年間150万〜200万円(月10万円+ボーナス大半)の貯金や投資が現実的な目標になります。一方、子持ち世帯(子ども2人・専業主婦家庭)では年間50万〜80万円程度の貯蓄に留まるケースが多く、固定費の見直しや共働きへの移行が大きな貯蓄加速要因になります。
Q2:年収700万円で新車やマイホームを購入しても家計は維持できますか?
A2:購入計画次第で十分維持可能です。マイホームは借入額4,000万円以下、車は300万〜400万円台の大衆車〜ミドルクラスSUVを現金一括または低金利ローンで購入する範囲であれば、家計破綻のリスクは極めて低いです。ただし、高級輸入車と高額なタワーマンションを同時に保有するような無理なローン設計は禁物です。
Q3:年収700万円を超えると税金の優遇がなくなって損をするというのは本当ですか?
A3:いわゆる「損をする」というのは誤解です。日本の税制は超過累進課税のため、年収が上がって手取りの増加ペースが鈍化することはあっても、額面が増えたのに手取り総額が減る逆転現象は起きません。ただし、自治体独自の支援制度や高校授業料無償化の判定基準など、世帯年収の上限制限に引っかかる場合があるため、事前の制度確認は必要です。
まとめ:年収700万円のポテンシャルを最大化する家計管理と資産形成
年収700万円は、日本の労働市場において上位15%に位置する確かな高収入です。生活の土台を固める十分な稼ぎ力がある一方で、税金や社会保険料の負担が重く、家族構成や支出コントロールを誤ると「思ったほどお金が貯まらない」というジレンマに直面しやすい境界線でもあります。
この年収帯で着実に資産を築く鍵は、住居費などの固定費を適切な水準に抑えつつ、ふるさと納税やiDeCo、新NISAを組み合わせた効率的な税制優遇の活用です。手取りの実態を正確に把握し、無理のない資産運用を継続することで、将来の安心と豊かな生活水準の両立が可能になります。 (出典: 年収700万(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
