ろうきん住宅ローン金利表を徹底比較!組合員優遇と審査の真相【2026】
日本銀行による金融政策の転換以降、住宅ローン金利の動向は家計を揺るがす最大の関心事となっています。民間銀行が変動金利や固定金利の引き上げを模索するなか、いま改めて注目を集めているのが「ろうきん(労働金庫)」の住宅ローンです。営利を目的としない協同組織金融機関であるろうきんは、民間銀行とは一線を画す独自の金利体系や優遇制度を敷いています。
しかし、公式ウェブサイトの金利一覧表を開くと「団体会員」「生協会員」「一般勤労者」と区分が分かれており、自分が実際にどの金利で借りられるのか、ネット銀行と比べて本当に有利なのか判断に迷う方も少なくありません。本稿では、全国のろうきん各行が発表している最新データや融資現場の証言をもとに、金利表の正しい読み解き方から会員優遇の仕組み、審査基準の実態まで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ろうきん住宅ローンの金利表は「所属区分」で優遇幅が異なり、労働組合員や生協会員には業界トップクラスの引き下げが適用される。
- 要点2:表面金利だけでなく「保証料無料(ろうきん負担)」や定額の事務手数料を含めると、実質総返済額でネット銀行を逆転するケースがある。
- 要点3:独自の審査基準や就業不能時まで手厚くカバーする団体信用生命保険など、働く人の生活防衛に特化した構造的メリットが存在する。
【2026年最新】ろうきん住宅ローン金利表の全貌|変動・固定のリアルな水準
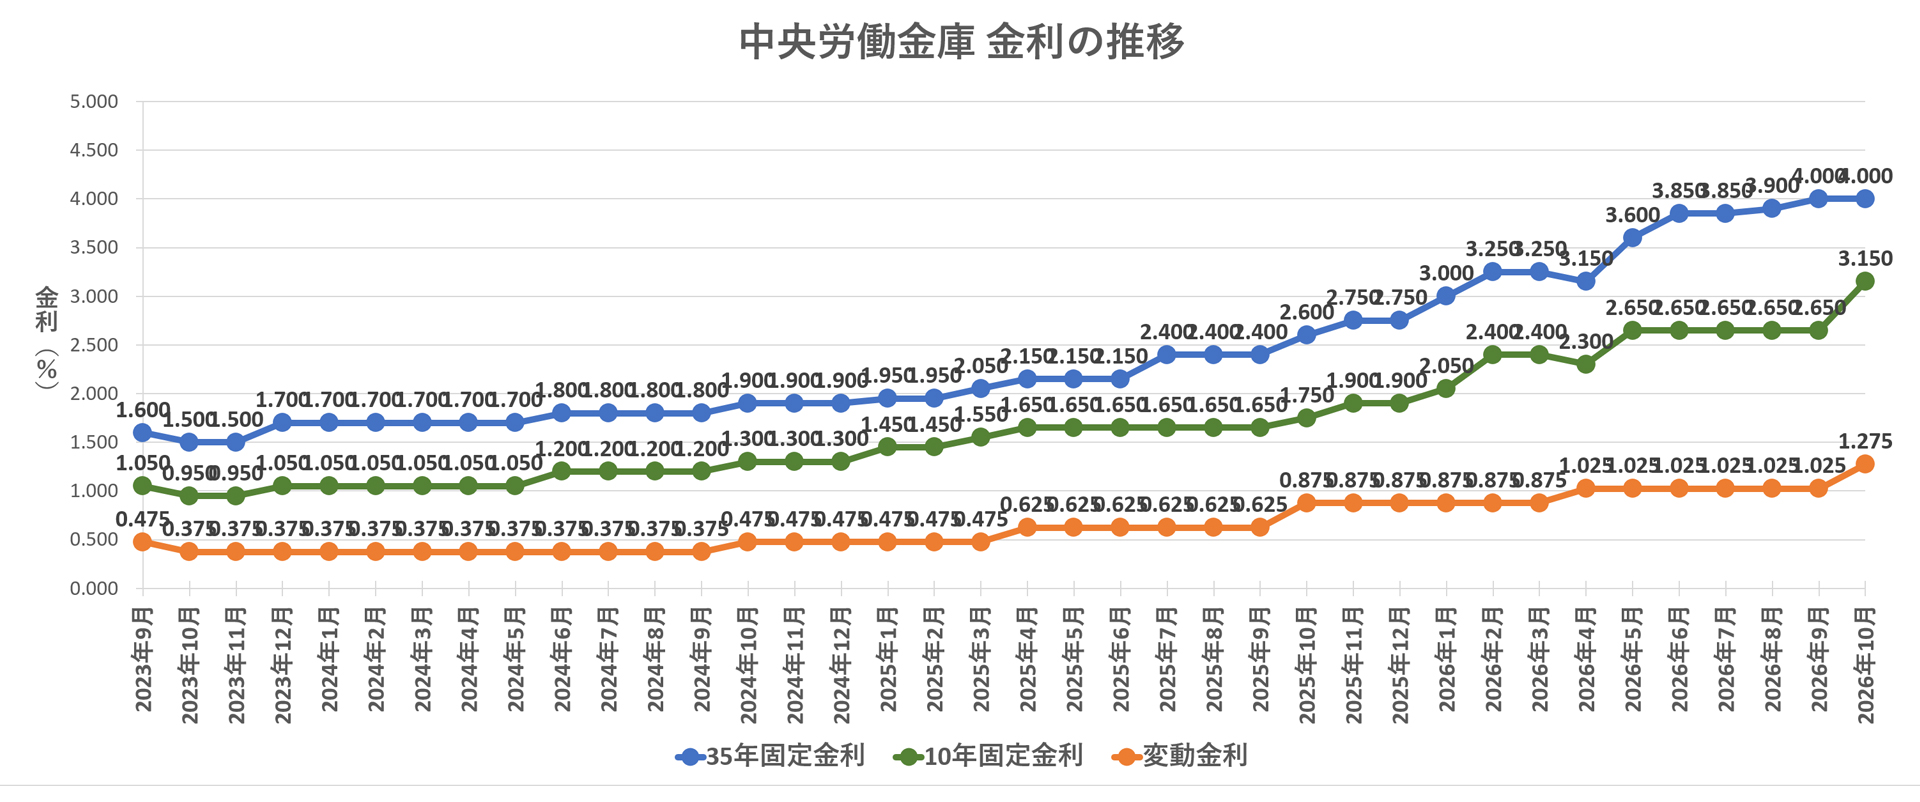
ろうきんの金利構造を理解する第一歩は、「店頭表示金利(基準金利)」と「引き下げ後の適用金利(優遇金利)」の関係を正しく把握することです。ろうきんは全国に13の地域本部(中央ろうきん、近畿ろうきん、東北ろうきん、静岡県ろうきんなど)が存在し、基本的な枠組みは共通しているものの、地域や時期によって独自の引き下げキャンペーンを展開しています。
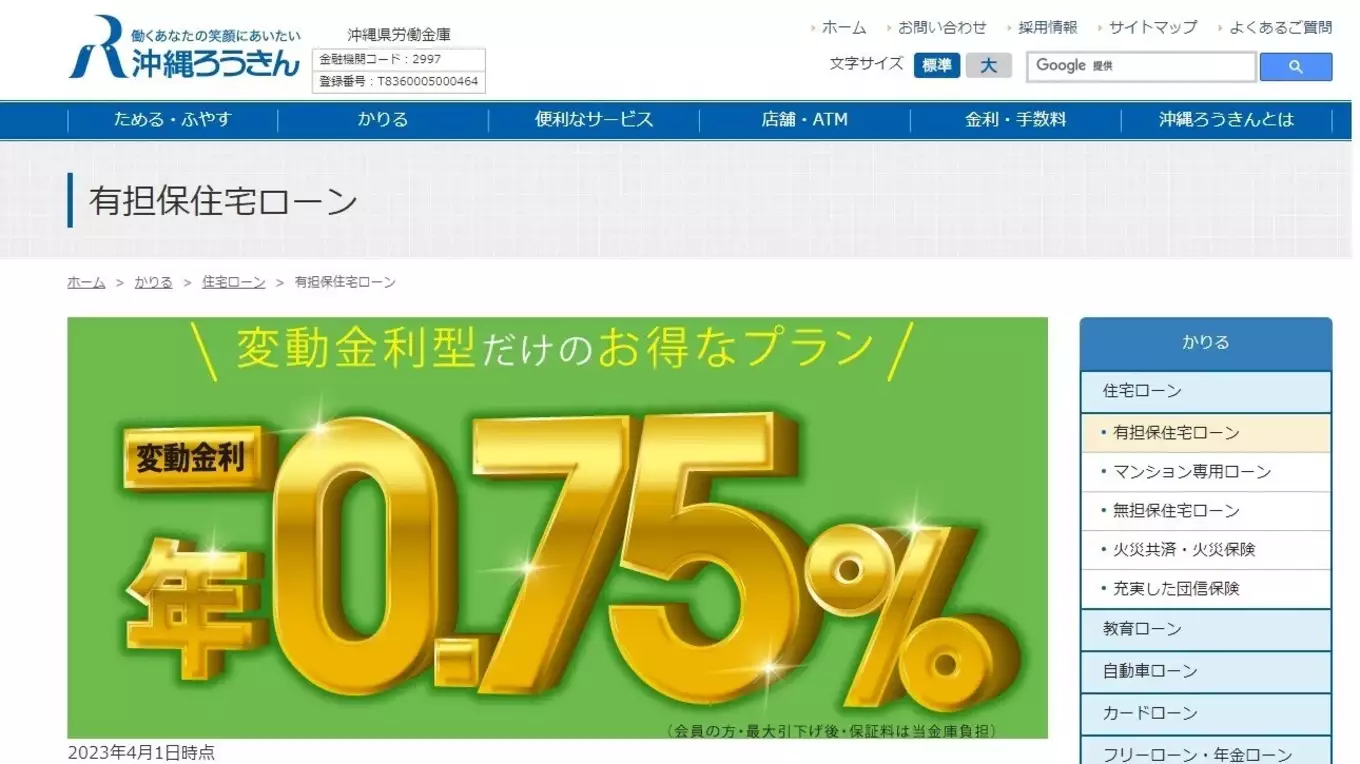
2026年現在の各行の公式公表資料によると、金利体系は主にろうきん住宅ローン変動金利と、一定期間金利を固定する「固定金利選択型」、全期間を固定する「全期間固定型(フラット35を含む)」に大別されます。なかでも利用者の約7割が選択する変動金利タイプでは、手厚い金利引き下げプランが常時用意されています。
| 会員区分 / 商品種別 | 実質適用金利(目安水準) | 保証料・事務手数料 | 編集部の見解・評価 |
|---|---|---|---|
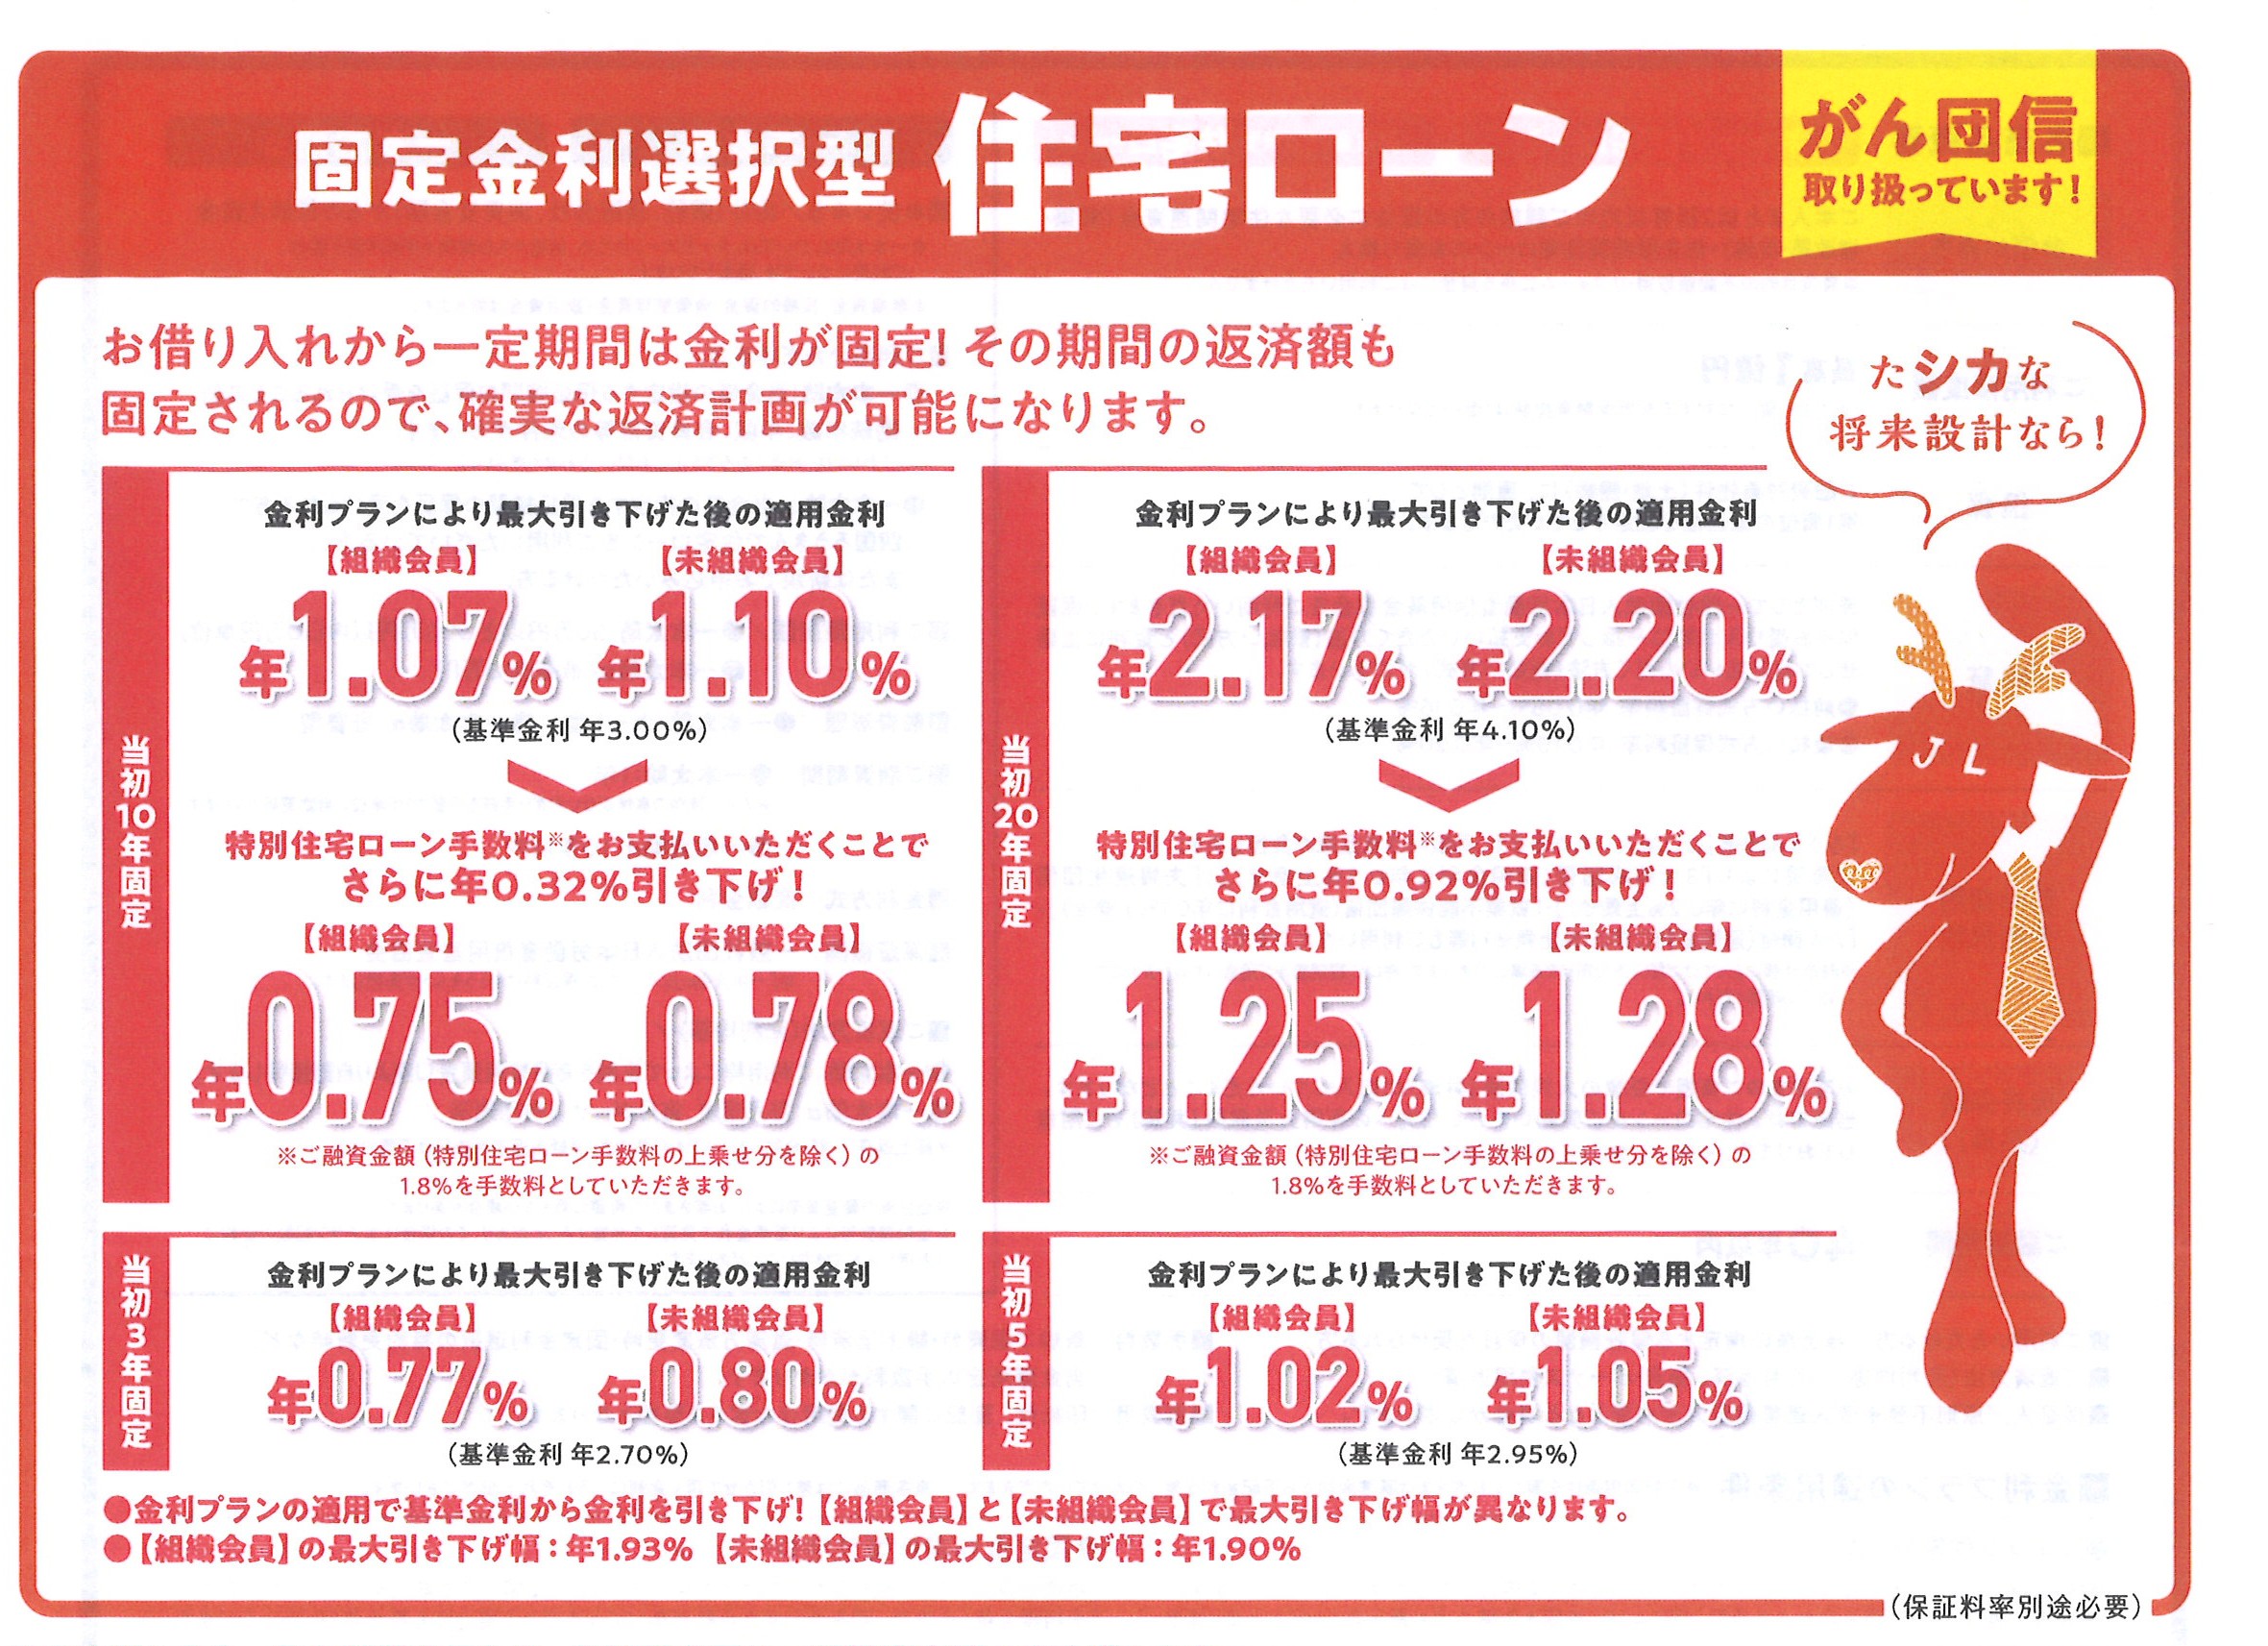
| 団体会員の構成員 (出資労働組合の組合員) | 変動:年0.50%〜0.65%前後 固定10年:年1.30%〜1.50%前後 | 保証料:完全無料 事務手数料:数万円(定額制) | 諸費用を含めたトータルコストで国内最高峰の有利さを誇る。 |
| 生協会員の組合員 (出資生協の組合員・同一生計家族) | 変動:年0.60%〜0.75%前後 固定10年:年1.40%〜1.60%前後 | 保証料:完全無料 事務手数料:数万円(定額制) | 組合員融資制度対象の生協であれば、団体会員に迫る強力な優遇。 |
| 一般勤労者 (上記以外の個人利用者) | 変動:年0.75%〜0.95%前後 固定10年:年1.60%〜1.85%前後 | 保証料:金利上乗せ又は前払い 事務手数料:数万円(定額制) | ネット銀行の表面金利と比べると見劣りするが、初期費用は抑えられる。 |
地域ごとの特性を見ると、例えば中央ろうきん住宅ローン金利では給与振込口座の指定や各種公共料金の引き落としといった生活口座の集約によって最大幅の引き下げが適用される設計になっています。一方、近畿ろうきん住宅ローン金利の公表資料では「金利引下げ後の実質年利」を前面に打ち出し、保証料を上乗せしない透明性の高い表示を行っています。
また、ろうきん住宅ローン固定金利を検討する場合、フラット35と固定金利選択型を組み合わせる「ダブルフラット」などの併用策により、さらに年0.10%前後の金利引き下げが上乗せされる地域施策も見逃せません。
会員区分で何が違う?労働組合員・生協会員の金利引き下げの真相
ろうきんの金利表を見る上で最大の分岐点となるのが、利用者の「所属属性」です。ろうきんは労働組合や生活協同組合が資金を出し合って設立した協同組織であるため、出資元の構成員に対して最大限の利益還元を行う仕組みが確立されています。
具体的には、以下の3つの階層に分かれています。
- 団体会員構成員:勤務先にろうきんへ出資している労働組合があり、その組合に加入している従業員。
- 生協会員の組合員:ろうきんに出資している生協の組合員、およびその同一生計家族(生協組合員融資制度を導入している生協に限る)。
- 一般勤労者:上記2つに該当しない、居住地または勤務地がろうきん営業エリア内にある勤労者。
ここで適用される労働組合員住宅ローン金利引き下げは非常に強力で、一般勤労者と比較して年0.15%〜0.30%程度の優遇差が恒常的に設けられています。3,500万円を35年返済で借り入れた場合、金利が0.2%異なるだけで総返済額には約150万〜200万円の開きが生じます。
「自分の会社には労働組合がないから恩恵を受けられない」と諦めるのは早計です。注目すべきは生協組合員住宅ローン優遇の存在です。多くの地域で、コープなどの対象生協に加入し、わずかな出資金(数百円〜数千円程度)を納めることで生協会員としての融資要件を満たすことが可能です。制度適用の詳細や対象生協の範囲は各地域のろうきん窓口で公開されているため、事前の確認が必須といえます。
一般に知られていない盲点とネットの誤解|「ネット銀行より高い」説を検証
住宅ローン比較サイトなどでは、表面金利の低さからネット専業銀行が上位を独占する傾向があります。そのため「ろうきんは金利が高い」という先入観を持たれがちですが、これには金融商品のコスト構造を見落とした典型的な誤解が含まれています。
決定的な違いを生み出すのが「保証料」と「融資事務手数料」の扱い方です。多くのネット銀行では、保証料を無料とする代わりに「借入金額×2.2%(税込)」という高額な融資事務手数料を設定しています。借入額が4,000万円の場合、契約時に支払う事務手数料だけで88万円もの現金が手元から消える計算になります。
一方、ろうきんの最大の強みはろうきん住宅ローン保証料無料(団体会員・生協会員の場合、ろうきん側が保証料を一括負担)であり、さらにろうきん住宅ローン事務手数料も数万円(1件あたり11,000円〜33,000円程度)の定額制を採用している点です。
実際に4,000万円を35年返済(変動金利)で借り入れた場合の総コスト比較を検証してみましょう。
- ネット銀行(金利0.45% / 手数料2.2%):
利息総額 約325万円 + 融資手数料 88万円 = 総コスト 約413万円 - ろうきん組合員(金利0.58% / 手数料3.3万円 / 保証料0円):
利息総額 約422万円 + 融資手数料 3.3万円 = 総コスト 約425万円
表面金利に0.13%の開きがあっても、初期費用まで含めた35年間の実質差額はわずか十数万円にまで縮まります。さらに、10年後や15年後に繰り上げ返済や売却・住み替えを行う場合、先払いで支払った2.2%の手数料は戻ってこないため、初期費用が圧倒的に安いろうきんの実質コストがネット銀行を逆転する現象が起こります。
また、既存の住宅ローンを見直すろうきん住宅ローン借り換えシミュレーションにおいても、乗り換え時の諸費用が極めて低く抑えられるため、残債や残存期間が短いケースほどろうきんへの借り換えが有力な選択肢となります。
【実態検証】利用者の生の声と審査現場で見えたリアル
金融機関としてのろうきんの真価は、数字上のスペックだけでなく、実際の融資現場における審査姿勢や付帯サービスに現れます。ネット掲示板やSNS、当編集部が実施した契約者へのヒアリング調査からは、民間銀行とは異なる明確な特徴が浮かび上がってきます。
審査基準の柔軟性と「生活支援」の思想
民間銀行の住宅ローン審査がスコアリングシステムによる機械的な自動審査へ移行するなか、ろうきん住宅ローン審査基準は「働く人の生活を支える」という設立理念に基づいた人間味のある審査を行っています。現場の相談窓口では、以下のような事例で柔軟に対応された実績が多く報告されています。
- 転職後1年未満であっても、同業種間のキャリアアップやグループ内転籍であれば前職の年収を合算・考慮して審査を行う。
- 育児休業中や産前産後休業中の申込であっても、復職後の見込み年収をベースに減額なしで本審査を通過させる。
- 他社でのマイカーローンや教育ローンなどの残債がある場合でも、住宅ローンに組み込んで一本化できる「おまとめ型」の融資プランを提示する。
手厚すぎる「団体信用生命保険」の防衛力
万一の事態に備えるろうきん住宅ローン団体信用生命保険の充実度も、利用者の満足度を押し上げる大きな要因です。一般的な民間銀行では金利が年0.2%〜0.3%上乗せとなる「就業不能保障」や「三大疾病保障」に対し、ろうきんでは極めて有利な条件で付帯が可能です。
特にろうきん独自の「オールマイティ保障型団信」や「夫婦連帯債務(連生団信)」は、共働き世帯からの評価が非常に高く、夫婦どちらかに万一のことがあった場合に住宅ローン残高がゼロになる仕組みが手頃な上乗せ金利で提供されています。
一方で、実際の利用者からは「ネット完結型に比べて実店舗での紙書類の記入や面談が多く、融資実行までの期間が1ヶ月〜1ヶ月半ほどかかる」といった手続き面でのアナログ感を指摘する声もあります。タイトな引き渡しスケジュールが設定されている建売住宅や中古物件の購入時には、早めの相談が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これまでの多角的なデータ分析と構造的検証を踏まえ、ろうきんの住宅ローンを選ぶべきユーザーと、他の金融機関を優先すべきユーザーの明確な境界線を整理します。
ろうきん住宅ローンを強く推奨できる人
- 労働組合のある企業に勤務している組合員:最大級のろうきん住宅ローン優遇金利と保証料無料の恩恵をフルに享受できます。
- 手元の現金(自己資金)をできる限り温存したい人:事務手数料が定額(数万円)のため、契約時の初期諸費用を数十万円単位で節約できます。
- 将来的な繰り上げ返済や住み替えを計画している人:前払い型の手数料リスクがなく、繰り上げ返済手数料もインターネット経由なら無料です。
- 持病や就労不能リスクに手厚く備えたい共働き世帯:団体信用生命保険のコストパフォーマンスが民間銀行より圧倒的に優れています。
ろうきんの利用に慎重になるべき人
- 一般勤労者区分で、組合員・生協会員の要件を満たせない人:金利引き下げ幅が縮小するため、メガバンクやネット銀行の方が総コストで有利になります。
- 借入までの日数が2〜3週間程度しか残されていない人:ろうきんの審査・契約手続きは丁寧な対面審査が基本となるため、審査スピードを最優先する場合はネット銀行に分があります。
- 0.01%単位の表面金利の低さだけにこだわりたい人:初期費用の差額を考慮せず、月々の返済額の数字だけを極限まで下げたい場合は超低金利ネット銀行が適しています。
【ろうきん住宅ローン金利 表】に関するよくある質問(FAQ)
Q1:勤務先に労働組合がありません。それでもろうきんで住宅ローンを借りられますか?
A1:問題なく借り入れが可能です。お住まいまたは勤務先エリア内にある生活協同組合(コープ等)に個人として出資・加入することで「生協会員」の資格を得られ、団体会員に近い優遇金利や保証料無料の特典を受けられるようになります。また、生協に加入しない場合でも「一般勤労者」として申し込みが可能です。
Q2:金利一覧表の金利はいつ確定しますか?申込時の金利が適用されますか?
A2:原則として、住宅ローンの適用金利は「事前審査や申込を行った日の金利」ではなく、「融資が実際に実行された日(引き渡し日・資金決済日)の金利」が適用されます。月をまたいで金利改定が行われた場合は実行月の金利表が基準となるため、資金計画には若干の金利変動を見込んだ余裕を持たせておくことが推奨されます。
Q3:ろうきんの審査は民間銀行と比べて甘いですか?厳しいですか?
A3:一概に「甘い・厳しい」と単純比較はできませんが、審査の思想が異なります。民間銀行が年収やスコアで足切りを行う傾向があるのに対し、ろうきんは勤続年数の短さや家族構成、将来の家計収支などを個別にヒアリングし、実態に即した柔軟な審査を行う傾向があります。他社借入のおまとめ相談など、返済継続性に向けた伴走型の審査姿勢が特徴です。
まとめ:2026年の金利上昇局面を勝ち抜く賢い選択肢
住宅ローン選びにおいて「表面金利の低さ」だけで金融機関を決めてしまう手法は、金利上昇期においては思わぬリスクを招きます。諸費用を含めた総支払額の算出、繰り上げ返済時のコスト構造、そして万一の病気や休職に備える団体信用生命保険の充実度までを総合的に比較することが極めて重要です。
ろうきん住宅ローンは、労働組合員や生協会員にとって国内最高峰のコストパフォーマンスを発揮するだけでなく、一般勤労者にとっても初期費用を最小限に抑えながら手厚い保障を確保できる堅実な防衛策となります。まずは最寄りのろうきん窓口やシミュレーションツールを活用し、ご自身の所属区分で適用される実質金利と諸費用の総額を試算してみてはいかがでしょうか。 (出典: ろうきん住宅ローン金利 表(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
